ينتقل الذكاء الاصطناعي من أدوات تجيب عن أسئلتك إلى «وكلاء» ينفذون مهاماً متعددة الخطوات بأنفسهم، ضمن حدود تُرسم لهم، كمطابقة الفواتير أو إعداد التسويات المحاسبية. وهو ابتكار تقني مغرٍ، لكن السؤال الذي يسبق الشراء: هل منشأتك جاهزة له؟
المفارقة أن أغلب أدلة قياس الجاهزية المعروفة، مثل مستويات الجاهزية التكنولوجية (TRL) التي تقيس نضج التقنية على مقياس من 1 إلى 9، تسأل: هل التقنية ناضجة؟
ولا تسأل: هل المنشأة مستعدة لاستقبالها؟ والإجابتان مختلفتان؛ فقد تكون الأداة ناضجة تماماً وتفشل في منشأة غير مستعدة.
وهذا ما يلمّح إليه بحث حديث* عن الذكاء الوكيلي في الأنظمة المحاسبية السحابية. فقد كانت متطلبات التطبيق أقوى المتغيرات في نتائجه، وأوصى بتجهيز المتطلبات التكنولوجية والتنظيمية والبشرية قبل شراء البرامج الذكية، دون أن يقدم أداة لقياس هذه الجاهزية.
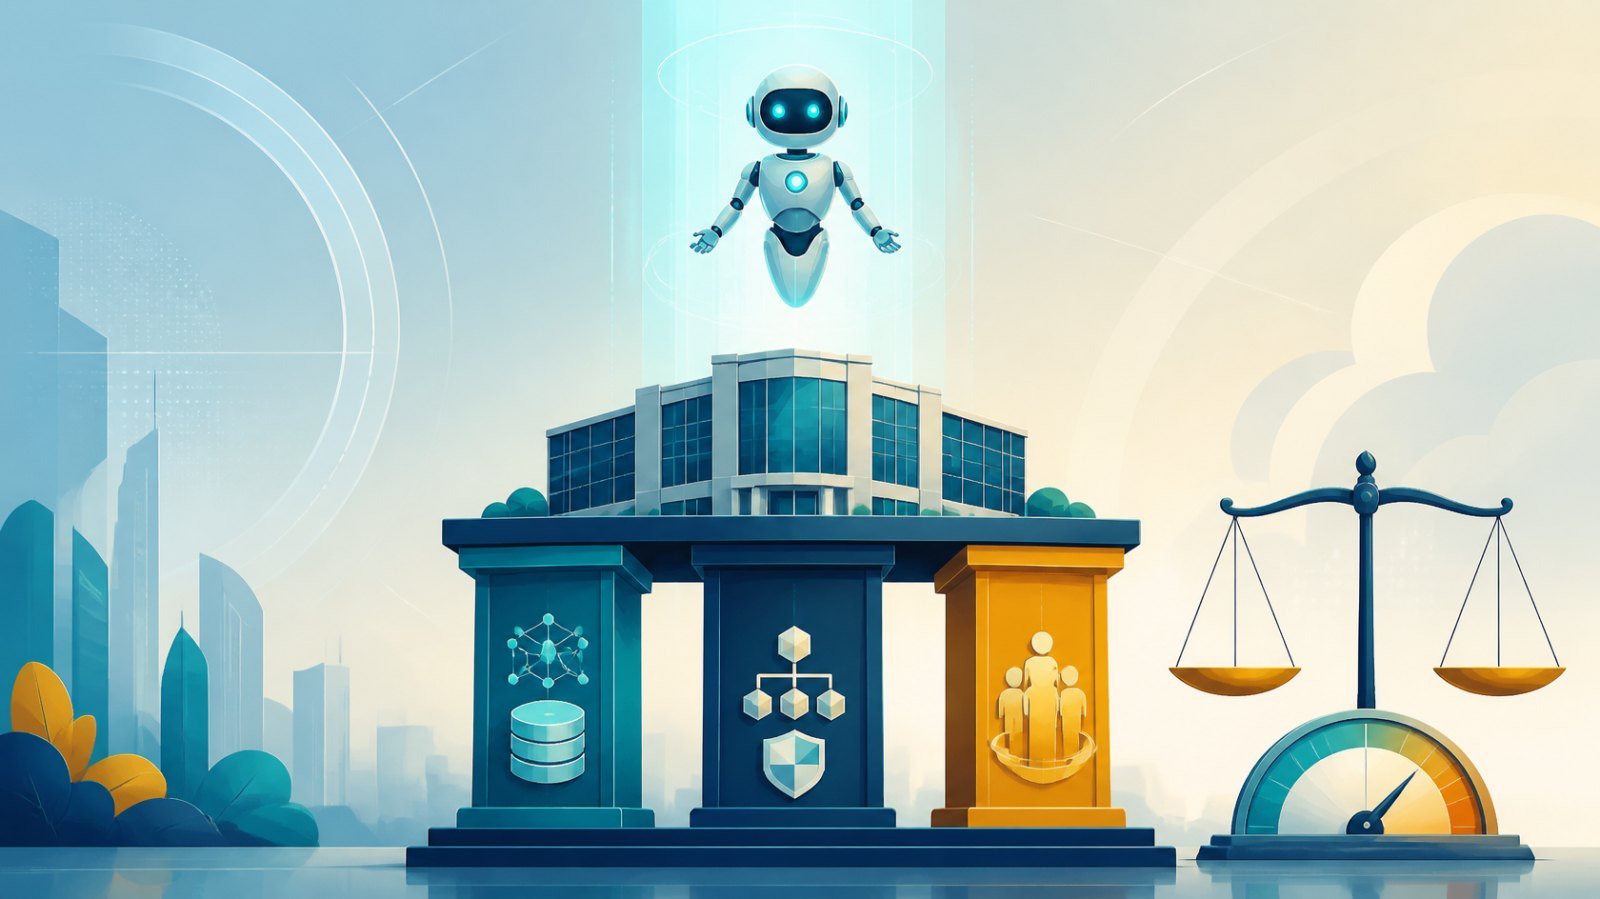
ثلاثة محاور للجاهزية
- التقنية: هل بياناتك منظمة ومتاحة؟ وهل أنظمتك قابلة للربط بغيرها؟
- التنظيمية: من يتحمل مسؤولية قرار اتخذه الوكيل؟ وما حدود صلاحياته؟ وهل لديك سياسات حوكمة ومراجعة؟
- البشرية: هل فريقك يملك مهارات الإشراف على الوكيل ومراجعة مخرجاته؟ وهل هو مستعد لتغيير دوره؟
ثلاث خطوات للبدء
- القياس: تقييم كل محور من 1 إلى 5 بالأدلة (وثائق وبيانات ومقابلات) لا بالانطباعات.
- تشخيص الفجوة: تحديد أضعف المحاور، فهو الذي يحدد وتيرتك لا أقواها.
- رسم خارطة طريق: البدء بمهمة صغيرة قليلة المخاطر، وسد الفجوة قبل التوسع.
مثال:
جهة حكومية خدمية تفكر في وكيل ذكي يراجع طلبات الصرف: يتحقق من اكتمال مستنداتها ومطابقتها لبنود الموازنة، ويرفع الطلبات الناقصة أو المخالفة إلى المراجع المختص.
بعد القياس خرجت درجاتها هكذا:
- التقنية 2 من 5: بيانات طلبات الصرف موزعة بين ملفات ورقية وجداول منفصلة، ونظام الموازنة غير مربوط بنظام المشتريات.
- التنظيمية 3 من 5: لوائح الصرف واضحة، لكنها لا تحدد من يتحمل مسؤولية قرار صدر عن نظام آلي، ولم تُبحث مع الجهة الرقابية.
- البشرية 3 من 5: المراجعون ذوو خبرة بالإجراءات، لكنهم لم يتدربوا على مراجعة مخرجات الوكيل.
لو اعتمدت الجهة على وضوح اللوائح وحدها لاشترت الأداة، ثم وجدت أنها لا تجد بيانات منظمة تعمل عليها. أما بعد القياس فالأولوية واضحة: تبدأ بتوحيد بيانات نوع واحد من طلبات الصرف ورقمنتها وربطها بنظام الموازنة، وتنص على أن الوكيل يوصي والموظف المسؤول هو من يعتمد، وتبحث الأمر مع الجهة الرقابية مبكراً. ثم تجرّب الأداة في إدارة واحدة لمدة ربع سنة، وتقارن نتائجها بالمراجعة اليدوية قبل أي توسع.
علامات تحذير
- لا أحد يعرف من يملك قرار الوكيل.
- البيانات موزعة بين ملفات ورقية وجداول متفرقة.
- الموافقات تتم ورقياً ولا يمكن تتبعها.
- الفريق يخشى الأداة أو يثق بها ثقة عمياء.
- لا يوجد معيار نجاح محدد قبل التجربة.
*د. هدير يحيى، مجلة الدراسات المالية والتجارية، أغسطس 2026